Domain ihrekanzlei.de kaufen?
Wir ziehen mit dem Projekt
ihrekanzlei.de um.
Sind Sie am Kauf der Domain
ihrekanzlei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihrekanzlei.de kaufen?
Ist Hausrat Erbmasse?
Ist Hausrat Erbmasse? Diese Frage hängt von den jeweiligen gesetzlichen Bestimmungen und Regelungen ab, die im jeweiligen Land gelten. In einigen Ländern kann Hausrat als Teil der Erbmasse betrachtet werden, während es in anderen Ländern möglicherweise nicht dazu gehört. Es ist wichtig, sich über die gesetzlichen Bestimmungen in Bezug auf die Erbfolge und die Definition von Erbmasse in dem entsprechenden Land zu informieren. Im Allgemeinen umfasst die Erbmasse alle Vermögenswerte und Verbindlichkeiten einer verstorbenen Person, die auf die Erben übergehen. Es ist ratsam, sich rechtzeitig über die Erbfolge und die Behandlung von Hausrat im Erbfall zu informieren, um Missverständnisse und Streitigkeiten unter den Erben zu vermeiden. **
Ist eine sterbeversicherung Erbmasse?
Eine Sterbeversicherung ist in der Regel nicht Teil der Erbmasse, da sie in der Regel an einen bestimmten Begünstigten ausgezahlt wird. Der Begünstigte kann in der Police festgelegt sein oder durch den Versicherungsnehmer bestimmt werden. Die Auszahlung der Sterbeversicherung erfolgt unabhängig von den Regelungen des Erbes und kann somit nicht von den Erben beansprucht werden. Es ist jedoch wichtig, die genauen Bedingungen der Sterbeversicherung zu überprüfen, um sicherzustellen, dass der Begünstigte im Todesfall die Leistung erhält. **

Ähnliche Suchbegriffe für Erbmasse
Top-Angebote
Produkte zum Begriff Erbmasse:
-
Rechtsschutz und RechtsfortbildungRechtsschutz und Rechtsfortbildung , Vielfalt der Themen Anlässlich seines 75-jährigen Jubiläums im Jahr 2024 gibt das Finanzgericht Hamburg eine Festschrift mit 17 Fachaufsätzen verschiedener Autorinnen und Autoren heraus. Die Festschrift widmet sich einerseits dem von den Finanzgerichten im Allgemeinen und dem Finanzgericht Hamburg im Besonderen zu gewährenden Rechtsschutz in den Bereichen des nationalen und internationalen Steuer-, Zoll- und Marktordnungsrechts. Andererseits beschäftigen sich die Verfasserinnen und Verfasser mit der Rechtsfortbildung im nationalen und europäischen Kontext, zu der das Finanzgericht Hamburg in den vergangenen 75 Jahren nicht unerheblich beigetragen hat. Rückblick und Ausblick Der Präsident des FG Hamburg Christoph Schoenfeld schreibt hierzu in seinem Vorwort u.a.: »Der Blick zurück auf die vergangenen 75 Jahre zeigt, dass sich das Finanzgericht Hamburg als Garant des Rechtsstaates bewährt hat. Als Teil der zwar kleinsten, aber keineswegs unbedeutendsten Gerichtsbarkeit hat das Finanzgericht Hamburg vom ersten Tag seines Bestehens an wesentliche Beiträge für den Rechtsschutz der Steuerpflichtigen, die Gleichmäßigkeit der Besteuerung und die Einheitlichkeit der Rechtsanwendung geleistet. Diese Aufgaben werden in der Zukunft nicht leichter, im Gegenteil: Der Einfluss des Unionsrechts auf das nationale Steuerrecht wird weiter zunehmen, die immer stärker globalisierte Welt wird immer neue Herausforderungen nicht nur an die Finanzverwaltung, sondern auch an die Finanzgerichte und damit das Finanzgericht Hamburg stellen, um die Steuergerechtigkeit zu stärken sowie Steuerbetrug, Steuerumgehung und Steuerdumping entgegenzuwirken.« , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240813, Produktform: Leinen, Redaktion: Finanzgericht Hamburg, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Keyword: 75 Jahre; Besoldungsrecht; Einkommensteuerrecht; Europarecht; Festschrift; Finanzgericht Hamburg; Finanzgerichtsbarkeit; Marktordnungsrecht; Rechtsfortbildung; Rechtsschutz; Richterliche Unabhängigkeit; Steuerrecht; Umsatzsteuerrecht; Zollrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 159, Höhe: 35, Gewicht: 714, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist eine Lebensversicherung Erbmasse?
Ist eine Lebensversicherung Erbmasse? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. ob ein Begünstigter benannt wurde. Wenn ein Begünstigter benannt wurde, geht die Lebensversicherung direkt an diese Person und fällt nicht in die Erbmasse. Falls kein Begünstigter benannt wurde, kann die Lebensversicherung Teil der Erbmasse sein und wird entsprechend im Rahmen der Erbteilung berücksichtigt. Es ist wichtig, im Zweifelsfall rechtlichen Rat einzuholen, um sicherzustellen, dass die Lebensversicherung korrekt behandelt wird. **
-
Wie wird die Erbmasse festgestellt?
Die Erbmasse wird in der Regel durch ein Testament oder gesetzliche Erbfolge festgelegt. Wenn ein Testament vorhanden ist, wird darin genau festgelegt, wer welche Vermögenswerte erbt. Falls kein Testament vorliegt, tritt die gesetzliche Erbfolge in Kraft, die die Verteilung des Nachlasses gemäß den gesetzlichen Bestimmungen regelt. In vielen Fällen wird ein Nachlassgericht eingeschaltet, um die Erbmasse zu ermitteln und die Verteilung des Nachlasses zu überwachen. Es können auch Erbenermittler beauftragt werden, um fehlende Erben ausfindig zu machen und die Erbmasse zu klären. **
-
Wird Beerdigung aus Erbmasse bezahlt?
Die Beerdigungskosten können grundsätzlich aus dem Nachlass des Verstorbenen bezahlt werden. Dies bedeutet, dass die Kosten für die Beerdigung aus dem Vermögen des Verstorbenen beglichen werden können, bevor das Erbe unter den Erben aufgeteilt wird. Sollte der Nachlass des Verstorbenen nicht ausreichen, um die Beerdigungskosten zu decken, können auch die nächsten Angehörigen zur Kostentragung herangezogen werden. Es ist daher wichtig, dass die finanzielle Situation des Verstorbenen und die Regelungen bezüglich der Kostentragung im Vorfeld geklärt werden. In einigen Fällen kann auch eine Bestattungsvorsorge oder eine Sterbegeldversicherung die Beerdigungskosten abdecken. **
-
Ist Sterbegeld Teil der Erbmasse?
Nein, Sterbegeld ist in der Regel kein Bestandteil der Erbmasse. Es handelt sich um eine Leistung, die von der Krankenkasse oder einem Versicherungsunternehmen an die Hinterbliebenen des Verstorbenen gezahlt wird, um die Kosten für die Bestattung zu decken. Diese Leistung wird unabhängig von der Erbmasse des Verstorbenen ausgezahlt. Es ist jedoch wichtig zu beachten, dass es regionale Unterschiede und individuelle Regelungen geben kann, daher ist es ratsam, sich im konkreten Fall rechtlich beraten zu lassen. **
Was ist in der Erbmasse?
In der Erbmasse sind die genetischen Informationen eines Lebewesens enthalten, die von den Eltern vererbt werden. Diese Informationen bestimmen Merkmale wie Aussehen, Gesundheit und Verhalten. Die Erbmasse besteht aus DNA, die in den Zellen des Organismus gespeichert ist. Durch den Prozess der Vererbung werden die Gene von einer Generation zur nächsten weitergegeben. Die Erbmasse spielt eine entscheidende Rolle bei der Entwicklung und Evolution von Lebewesen. **
Werden beerdigungskosten von der Erbmasse abgezogen?
Werden beerdigungskosten von der Erbmasse abgezogen? Ja, in der Regel werden die Beerdigungskosten von der Erbmasse abgezogen, bevor das Erbe unter den Erben aufgeteilt wird. Die Kosten für die Beerdigung werden als Nachlassverbindlichkeiten betrachtet und haben Vorrang vor anderen Schulden. Es ist wichtig, dass die Erben die Beerdigungskosten angemessen dokumentieren und nachweisen können, um sicherzustellen, dass sie korrekt von der Erbmasse abgezogen werden. In einigen Fällen können die Beerdigungskosten auch steuerlich absetzbar sein. Es ist ratsam, sich bei einem Rechtsanwalt oder einem Notar über die genauen rechtlichen Bestimmungen in Bezug auf Beerdigungskosten und Erbmasse zu informieren. **
Top-Angebote
Produkte zum Begriff Erbmasse:
-
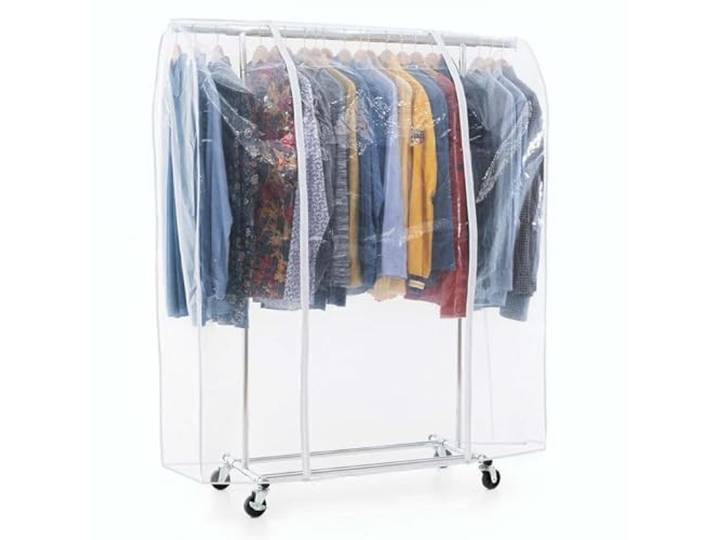
Tatkraft Darren & Anwalt - Faltschrank, Stoffschrank, mit Rollen, Kleiderständer mit Abdeckung, Kleiderständer Stabil mit Schutzhülle, Bis 100 Kg<p>Der <strong>Tatkraft Darren & Protector</strong> ist mehr als nur ein einfacher Kleiderständer – er ist ein <strong>mobiler Kleiderschrank</strong>, der mit einer praktischen Abdeckung und Rollen ausgestattet ist. Dieses durchdachte Design ermöglicht es dir, deine Kleidung flexibel und sicher zu lagern, egal ob drinnen oder draußen. Mit einer beeindruckenden <strong>Belastbarkeit von bis zu 100 kg</strong> bietet dieser <strong>Stoffschrank</strong> ausreichend Platz für deine gesamte Garderobe.</p><p>Die schützende Hülle des Tatkraft Darren & Protector sorgt dafür, dass deine wertvollen Kleidungsstücke vor <strong>Feuchtigkeit</strong>, <strong>Schmutz</strong>, <strong>Spritzwasser</strong> und <strong>UV-Strahlen</strong> geschützt sind. So bleibt deine Kleidung stets in einwandfreiem Zustand. Die elegante silberne Farbe verleiht dem Kleiderständer zudem einen modernen Look, der sich harmonisch in jedes Wohnambiente einfügt.</p><p>Die Montage des Tatkraft Darren & Protector ist denkbar einfach, sodass du im Handumdrehen einen stilvollen und geschützten Kleiderschrank einrichten kannst. Dank der praktischen Rollen lässt sich der Kleiderständer mühelos bewegen, was dir zusätzliche Flexibilität bei der Nutzung bietet. Diese Kombination aus Funktionalität und Eleganz macht den Tatkraft Darren & Protector zur idealen Lösung für die organisierte und stilvolle Aufbewahrung deiner Kleidung.</p>179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herles, Christian: Unternehmensinterne RechtsberatungUnternehmensinterne Rechtsberatung , Neben den klassischen Berufsfeldern Richterschaft und niedergelassene Anwaltschaft gehört die unternehmensbezogene Rechtsberatung zu den wichtigsten Tätigkeitsfeldern für Juristen. Dieser Band gibt einen praxisbezogenen Einstieg in dieses Arbeitsfeld. Zielsetzung ist ein Überblick über die Themenkreise, mit denen Unternehmensjuristen typischerweise befasst sind, wie diese einzuordnen sind und auf welche wesentlichen Gesichtspunkte es in der Praxis ankommt. Dabei wird sowohl auf die unternehmensinternen Prozesse (z.B. Einbindung von Rechtsabteilungen, Reportinglinien, Hinweispflichten, Einbindung externer Rechtsanwälte oder interne Arbeitsabläufe durch Technologie) als auch auf die besonders praxisbezogenen Rechtsgebiete (z.B. Arbeitsrecht, Gesellschaftsrecht, Vertragsrecht, Geistiges Eigentum oder Datenschutz) eingegangen. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2022, Erscheinungsjahr: 20220510, Produktform: Kartoniert, Beilage: Buch, Autoren: Herles, Christian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage 2022, Seitenzahl/Blattzahl: 251, Keyword: Compliance; Legal Tech; Rechtsabteilung; Syndikusrechtsanwalt; Unternehmensanwalt; Unternehmensinterne Rechtsberatung; Unternehmensjurist; Wirtschaftsjuristen; präventives Risikomanagement, Fachschema: Beratung / Rechtsberatung~Rechtsberatung - Rechtsberater~Unternehmensrecht~Handelsrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 238, Breite: 169, Höhe: 17, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783791054735 9783791054728, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsschutz und RechtsfortbildungRechtsschutz und Rechtsfortbildung , Vielfalt der Themen Anlässlich seines 75-jährigen Jubiläums im Jahr 2024 gibt das Finanzgericht Hamburg eine Festschrift mit 17 Fachaufsätzen verschiedener Autorinnen und Autoren heraus. Die Festschrift widmet sich einerseits dem von den Finanzgerichten im Allgemeinen und dem Finanzgericht Hamburg im Besonderen zu gewährenden Rechtsschutz in den Bereichen des nationalen und internationalen Steuer-, Zoll- und Marktordnungsrechts. Andererseits beschäftigen sich die Verfasserinnen und Verfasser mit der Rechtsfortbildung im nationalen und europäischen Kontext, zu der das Finanzgericht Hamburg in den vergangenen 75 Jahren nicht unerheblich beigetragen hat. Rückblick und Ausblick Der Präsident des FG Hamburg Christoph Schoenfeld schreibt hierzu in seinem Vorwort u.a.: »Der Blick zurück auf die vergangenen 75 Jahre zeigt, dass sich das Finanzgericht Hamburg als Garant des Rechtsstaates bewährt hat. Als Teil der zwar kleinsten, aber keineswegs unbedeutendsten Gerichtsbarkeit hat das Finanzgericht Hamburg vom ersten Tag seines Bestehens an wesentliche Beiträge für den Rechtsschutz der Steuerpflichtigen, die Gleichmäßigkeit der Besteuerung und die Einheitlichkeit der Rechtsanwendung geleistet. Diese Aufgaben werden in der Zukunft nicht leichter, im Gegenteil: Der Einfluss des Unionsrechts auf das nationale Steuerrecht wird weiter zunehmen, die immer stärker globalisierte Welt wird immer neue Herausforderungen nicht nur an die Finanzverwaltung, sondern auch an die Finanzgerichte und damit das Finanzgericht Hamburg stellen, um die Steuergerechtigkeit zu stärken sowie Steuerbetrug, Steuerumgehung und Steuerdumping entgegenzuwirken.« , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240813, Produktform: Leinen, Redaktion: Finanzgericht Hamburg, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Keyword: 75 Jahre; Besoldungsrecht; Einkommensteuerrecht; Europarecht; Festschrift; Finanzgericht Hamburg; Finanzgerichtsbarkeit; Marktordnungsrecht; Rechtsfortbildung; Rechtsschutz; Richterliche Unabhängigkeit; Steuerrecht; Umsatzsteuerrecht; Zollrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 159, Höhe: 35, Gewicht: 714, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Hausrat Erbmasse?
Ist Hausrat Erbmasse? Diese Frage hängt von den jeweiligen gesetzlichen Bestimmungen und Regelungen ab, die im jeweiligen Land gelten. In einigen Ländern kann Hausrat als Teil der Erbmasse betrachtet werden, während es in anderen Ländern möglicherweise nicht dazu gehört. Es ist wichtig, sich über die gesetzlichen Bestimmungen in Bezug auf die Erbfolge und die Definition von Erbmasse in dem entsprechenden Land zu informieren. Im Allgemeinen umfasst die Erbmasse alle Vermögenswerte und Verbindlichkeiten einer verstorbenen Person, die auf die Erben übergehen. Es ist ratsam, sich rechtzeitig über die Erbfolge und die Behandlung von Hausrat im Erbfall zu informieren, um Missverständnisse und Streitigkeiten unter den Erben zu vermeiden. **
-
Ist eine sterbeversicherung Erbmasse?
Eine Sterbeversicherung ist in der Regel nicht Teil der Erbmasse, da sie in der Regel an einen bestimmten Begünstigten ausgezahlt wird. Der Begünstigte kann in der Police festgelegt sein oder durch den Versicherungsnehmer bestimmt werden. Die Auszahlung der Sterbeversicherung erfolgt unabhängig von den Regelungen des Erbes und kann somit nicht von den Erben beansprucht werden. Es ist jedoch wichtig, die genauen Bedingungen der Sterbeversicherung zu überprüfen, um sicherzustellen, dass der Begünstigte im Todesfall die Leistung erhält. **
-
Ist eine Lebensversicherung Erbmasse?
Ist eine Lebensversicherung Erbmasse? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. ob ein Begünstigter benannt wurde. Wenn ein Begünstigter benannt wurde, geht die Lebensversicherung direkt an diese Person und fällt nicht in die Erbmasse. Falls kein Begünstigter benannt wurde, kann die Lebensversicherung Teil der Erbmasse sein und wird entsprechend im Rahmen der Erbteilung berücksichtigt. Es ist wichtig, im Zweifelsfall rechtlichen Rat einzuholen, um sicherzustellen, dass die Lebensversicherung korrekt behandelt wird. **
-
Wie wird die Erbmasse festgestellt?
Die Erbmasse wird in der Regel durch ein Testament oder gesetzliche Erbfolge festgelegt. Wenn ein Testament vorhanden ist, wird darin genau festgelegt, wer welche Vermögenswerte erbt. Falls kein Testament vorliegt, tritt die gesetzliche Erbfolge in Kraft, die die Verteilung des Nachlasses gemäß den gesetzlichen Bestimmungen regelt. In vielen Fällen wird ein Nachlassgericht eingeschaltet, um die Erbmasse zu ermitteln und die Verteilung des Nachlasses zu überwachen. Es können auch Erbenermittler beauftragt werden, um fehlende Erben ausfindig zu machen und die Erbmasse zu klären. **
Ähnliche Suchbegriffe für Erbmasse
-
Wird Beerdigung aus Erbmasse bezahlt?
Die Beerdigungskosten können grundsätzlich aus dem Nachlass des Verstorbenen bezahlt werden. Dies bedeutet, dass die Kosten für die Beerdigung aus dem Vermögen des Verstorbenen beglichen werden können, bevor das Erbe unter den Erben aufgeteilt wird. Sollte der Nachlass des Verstorbenen nicht ausreichen, um die Beerdigungskosten zu decken, können auch die nächsten Angehörigen zur Kostentragung herangezogen werden. Es ist daher wichtig, dass die finanzielle Situation des Verstorbenen und die Regelungen bezüglich der Kostentragung im Vorfeld geklärt werden. In einigen Fällen kann auch eine Bestattungsvorsorge oder eine Sterbegeldversicherung die Beerdigungskosten abdecken. **
-
Ist Sterbegeld Teil der Erbmasse?
Nein, Sterbegeld ist in der Regel kein Bestandteil der Erbmasse. Es handelt sich um eine Leistung, die von der Krankenkasse oder einem Versicherungsunternehmen an die Hinterbliebenen des Verstorbenen gezahlt wird, um die Kosten für die Bestattung zu decken. Diese Leistung wird unabhängig von der Erbmasse des Verstorbenen ausgezahlt. Es ist jedoch wichtig zu beachten, dass es regionale Unterschiede und individuelle Regelungen geben kann, daher ist es ratsam, sich im konkreten Fall rechtlich beraten zu lassen. **
-
Was ist in der Erbmasse?
In der Erbmasse sind die genetischen Informationen eines Lebewesens enthalten, die von den Eltern vererbt werden. Diese Informationen bestimmen Merkmale wie Aussehen, Gesundheit und Verhalten. Die Erbmasse besteht aus DNA, die in den Zellen des Organismus gespeichert ist. Durch den Prozess der Vererbung werden die Gene von einer Generation zur nächsten weitergegeben. Die Erbmasse spielt eine entscheidende Rolle bei der Entwicklung und Evolution von Lebewesen. **
-
Werden beerdigungskosten von der Erbmasse abgezogen?
Werden beerdigungskosten von der Erbmasse abgezogen? Ja, in der Regel werden die Beerdigungskosten von der Erbmasse abgezogen, bevor das Erbe unter den Erben aufgeteilt wird. Die Kosten für die Beerdigung werden als Nachlassverbindlichkeiten betrachtet und haben Vorrang vor anderen Schulden. Es ist wichtig, dass die Erben die Beerdigungskosten angemessen dokumentieren und nachweisen können, um sicherzustellen, dass sie korrekt von der Erbmasse abgezogen werden. In einigen Fällen können die Beerdigungskosten auch steuerlich absetzbar sein. Es ist ratsam, sich bei einem Rechtsanwalt oder einem Notar über die genauen rechtlichen Bestimmungen in Bezug auf Beerdigungskosten und Erbmasse zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.